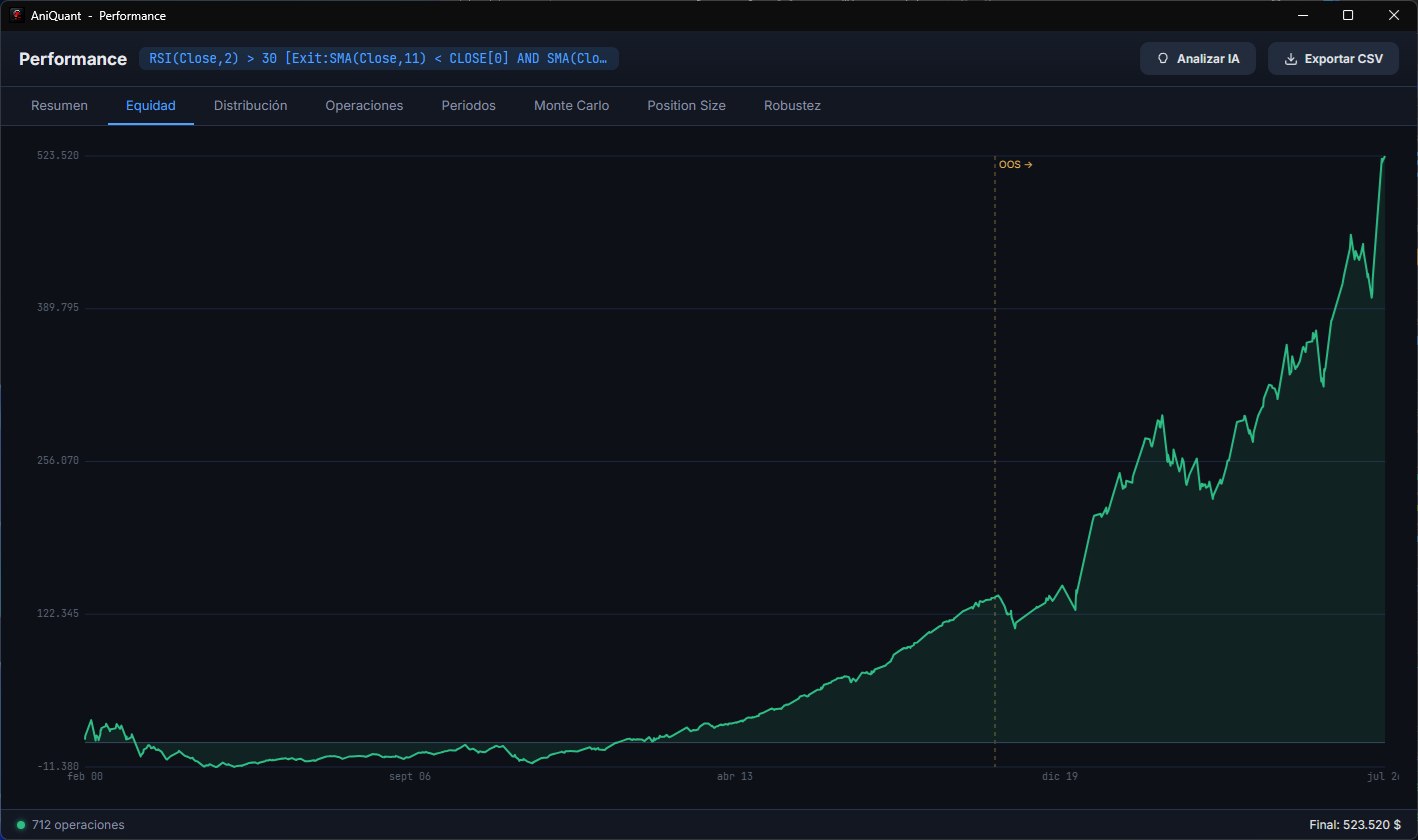
AniQuant prueba tus estrategias de trading sobre tus propios datos históricos, con costes y slippage reales, y después intenta romperlas: fuera de muestra, walk-forward, Monte Carlo y detección de sobreajuste. Para que sepas si una ventaja es real antes de arriesgar dinero.

Resultados hipotéticos de un backtest con datos históricos. Los resultados pasados no garantizan resultados futuros.
Un programa de backtesting aplica las reglas de una estrategia a datos históricos y te dice qué habría pasado: cada operación, el beneficio, el drawdown y decenas de estadísticas. Es la forma más barata de descartar ideas malas: cuestan unos segundos de cálculo, no dinero real.
Pero un backtest también es la forma más fácil de engañarse. Con suficientes intentos, cualquier idea parece funcionar en el pasado. Por eso lo importante no es hacer backtests, sino saber cuáles creerse.
Construye reglas con indicadores, patrones de velas y condiciones, o deja que el programa las genere. Si prefieres escribirlas, tienes el lenguaje AQL con su editor.
Millones de variantes en minutos, con los mismos resultados en procesador y tarjeta gráfica. La velocidad te permite probar también las variaciones incómodas.
Comisión, slippage, spread y swap forman parte de cada cálculo, también en las búsquedas masivas. Y una prueba de estrés de costes para ver cuánto margen te queda.
Fuera de muestra, walk-forward, Monte Carlo, PBO y Deflated Sharpe y un test de supervivencia de seis pruebas.
Importa CSV, TXT, TSV, ASC o DAT de tu plataforma o bróker. Para acciones de EE. UU., un universo sin sesgo de supervivencia.
Exporta a TradeStation y MultiCharts, MetaTrader 5, NinjaTrader 8, ProRealTime, AmiBroker y TradingView. Ver cómo.
Barajamos al azar los días del futuro del S&P 500 hasta quitarle cualquier patrón aprovechable y pusimos a buscar al generador. Encontró estrategias con curvas preciosas… sobre un mercado que no existe. Solo un periodo guardado bajo llave, fuera de muestra, las delató.
Es la razón de ser de AniQuant: un programa de backtesting que no te ayuda a distinguir la suerte de la ventaja es una máquina de fabricar ilusiones.
Traders independientes y profesionales, firmas de trading y analistas cuantitativos que quieren probar ideas con método antes de operarlas.
AniQuant no da señales ni opera por ti: es un laboratorio de investigación. Lo que hagas con lo que descubras es decisión tuya.
Y si quieres el método completo, el libro «AniQuant: Investigación cuantitativa aplicada» lo explica paso a paso.
Es un programa que aplica las reglas de una estrategia de trading a datos históricos y calcula qué habría pasado: operaciones, beneficio, drawdown y estadísticas. Sirve para descartar ideas malas antes de arriesgar dinero, siempre que incluya costes reales y pruebas fuera de muestra.
No. Las estrategias se construyen con bloques (indicadores, patrones de velas y condiciones) o las genera el propio programa. Quien quiera escribirlas a mano dispone del lenguaje AQL, con su editor.
Los tuyos. AniQuant importa ficheros CSV, TXT, TSV, ASC y DAT (por ejemplo, exportaciones de TradeStation o de tu bróker) y los convierte a un formato rápido pensado para millones de barras. Para acciones de EE. UU. puede descargar el histórico con tu propia suscripción de datos. Cómo importar datos.
No. Un backtest describe el pasado. Por eso AniQuant incluye pruebas fuera de muestra, walk-forward, Monte Carlo y medidas de sobreajuste: para estimar si una ventaja es real o fruto del azar. Ni siquiera así hay garantías sobre el futuro.
Sí. AniQuant exporta las estrategias a TradeStation y MultiCharts, MetaTrader 5, NinjaTrader 8, ProRealTime, AmiBroker y TradingView (Pine Script).
La prueba es gratuita durante 14 días, con todos los módulos. La licencia es perpetua: un único pago, o doce pagos mensuales, con un año de actualizaciones y soporte incluido. Ver precios.
14 días de prueba gratis, con todos los módulos.
⬇ Descargar AniQuant