✨ Dispersión cada resultado, un punto
Casi todo lo que hace AniQuant acaba en una tabla ordenada de mejor a peor, y una tabla así esconde lo más importante: cómo se reparten los resultados. ¿La mejor estrategia está rodeada de otras casi igual de buenas, o es un punto solitario que tuvo suerte? ¿Lo que funciona dentro de muestra sigue funcionando fuera? El gráfico de Dispersión lo enseña de un vistazo: cada estrategia, variación, ciclo o filo es un punto, y los puntos se agrupan en filas que se comparan entre sí.
Se abre con el botón Dispersión en nueve módulos: AQ Génesis, Test de Supervivencia, Laboratorio, Walk-Forward, Biblioteca de Filos, Portafolio, Edge Scanner, Pattern Miner y Backtest de Acciones. Sale en una ventana aparte, que puedes dejar abierta junto al módulo o llevarte a otro monitor. Pulsa F1 en ella y la ayuda se abre en el apartado del módulo del que viene.
Cómo se lee
Cada punto es un resultado, colocado de izquierda a derecha según la métrica elegida. Cuando varios caen en el mismo sitio se apilan sin taparse (un «enjambre»), así que la altura de la nube dice dónde se concentran. Pasa el ratón por encima y verás su ficha completa.
Cada fila es un grupo con su color: las selladas y sus gemelas, todo lo probado y el ranking, lo que ve la búsqueda y lo que no ve… A la izquierda, su nombre, cuántos puntos tiene, qué porcentaje queda por encima de cero y una barrita verde y roja con ese reparto.
La línea blanca brillante es la mediana de la fila: la mitad de los puntos queda a cada lado. El recuadro punteado marca la mitad central, del 25 % al 75 %. Una mediana no se deja arrastrar por un resultado extremo, que es justo lo que hace la media.
Líneas discontinuas que dan contexto: Equilibrio 1,00 en el profit factor, Original en la Supervivencia, el Listón del azar en el Edge Scanner, Moneda al aire en el 50 % de acierto… Y una línea fina en el cero.
Si un resultado es tan extremo que aplastaría a todos los demás, se dibuja en el borde, con el contorno punteado, y abajo a la derecha se avisa de cuántos hay. La escala se ajusta a la mayoría, no al raro.
Cuando un mismo resultado aparece en dos filas (una sellada y su gemela, un ciclo en su tramo de búsqueda y en el que no vio), al pasar el ratón por uno se unen con una línea. Así se ve, caso a caso, cuánto cambia.
Los controles
Los botones de arriba eligen la métrica: beneficio neto, profit factor, drawdown, operaciones… Cada módulo tiene las suyas. Al cambiar, los puntos se desplazan con una animación, así que puedes seguir a uno con la vista. La ventana recuerda la última métrica de cada módulo.
Convierte los puntos en burbujas: cuanto más grande, más operaciones (o señales). Sirve para no fiarse de un resultado brillante que sale de muy pocas operaciones.
Pinta cada punto de verde si gana y de rojo si pierde, en lugar del color de su fila. Útil cuando hay una sola fila, como en el Pattern Miner.
En los módulos que lo admiten, un clic en un punto selecciona ese resultado en su ventana (la estrategia en la Sala de Génesis, el filo en la galería…). Guardar imagen… exporta el gráfico a PNG, tal como lo ves.
Tres formas que conviene reconocer
Una nube apretada y a la derecha: muchas variaciones dan un resultado parecido y bueno. La idea tiene fondo; no depende de un ajuste fino.
Un punto muy a la derecha y el resto amontonado cerca del cero. Lo que encabeza la tabla es probablemente la suerte de haber probado muchas cosas.
Si la fila de lo que no vio la búsqueda (fuera de muestra) cae muy a la izquierda de la de lo que sí vio, lo elegido no aguanta datos nuevos.
Módulo a módulo
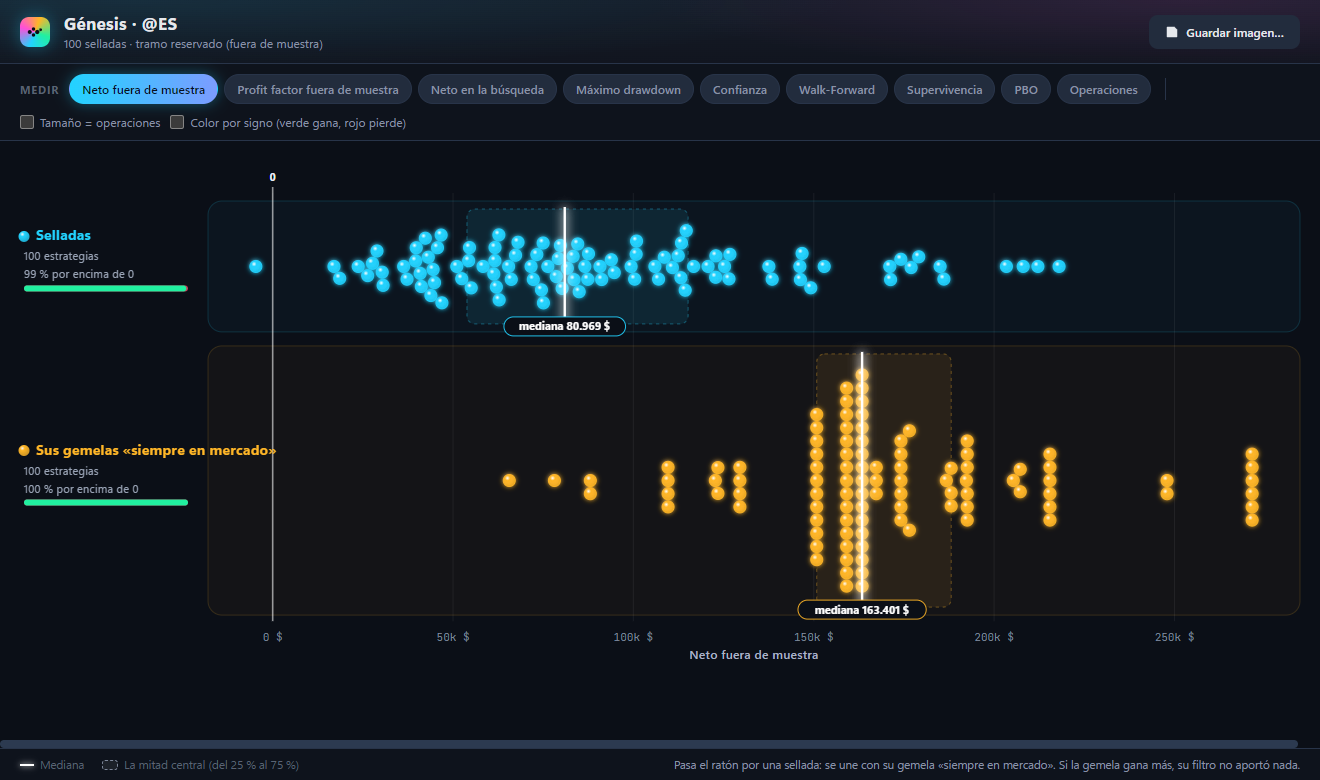
Botón Dispersión en la cabecera de la Sala. Dos filas: las estrategias selladas y sus gemelas «siempre en mercado» (la misma salida, pero entrando en cada barra, sin filtro). Métricas: neto y profit factor fuera de muestra, neto en la búsqueda, máximo drawdown, Confianza, Walk-Forward, Supervivencia, PBO y operaciones.
Qué mirar: pasa el ratón por una sellada y se une con su gemela. Si la gemela gana más fuera de muestra, el filtro de entrada no aportó nada: el mercado subía solo. La ventana se actualiza sola cada vez que Génesis sella una estrategia, y un clic en un punto la selecciona en la Sala.
Sin tramo reservado fuera de muestra, solo hay datos de la búsqueda: la ventana lo avisa. En evaluación, las estrategias tapadas aparecen como «TRIAL».
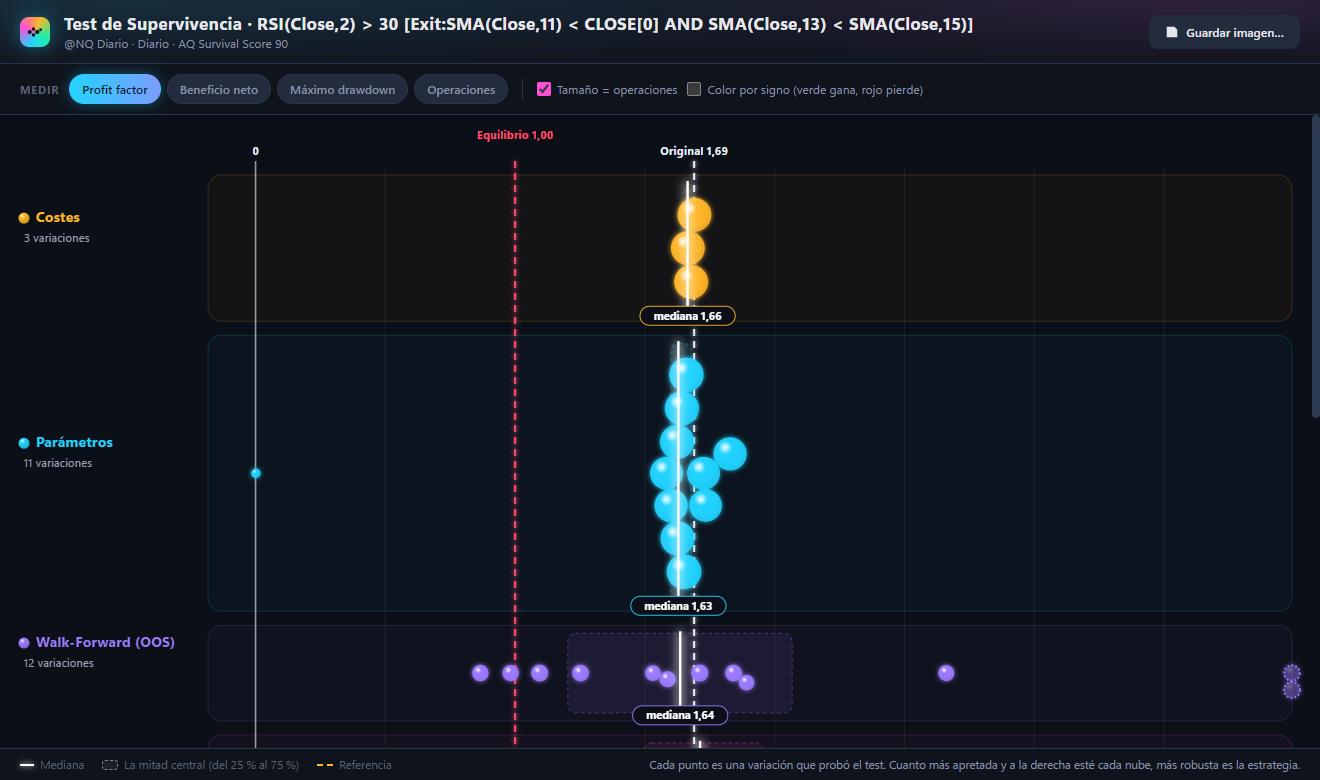
Cada variación que probó el test es un punto, y cada fase es una fila: costes, parámetros, Walk-Forward, periodos, Monte Carlo, mercados y timeframes. La línea discontinua blanca es la estrategia Original; la roja, el equilibrio del profit factor. Métricas: profit factor, beneficio neto, máximo drawdown y operaciones.
Qué mirar: cuanto más apretada y a la derecha esté cada nube, más robusta es la estrategia. Una fase con puntos al otro lado del equilibrio dice exactamente qué la rompe: un poco más de coste, otro periodo, otro mercado…
El detalle de cada variación se guarda desde que existe este gráfico: si abres un test hecho antes, la ventana te pide que lo vuelvas a ejecutar.
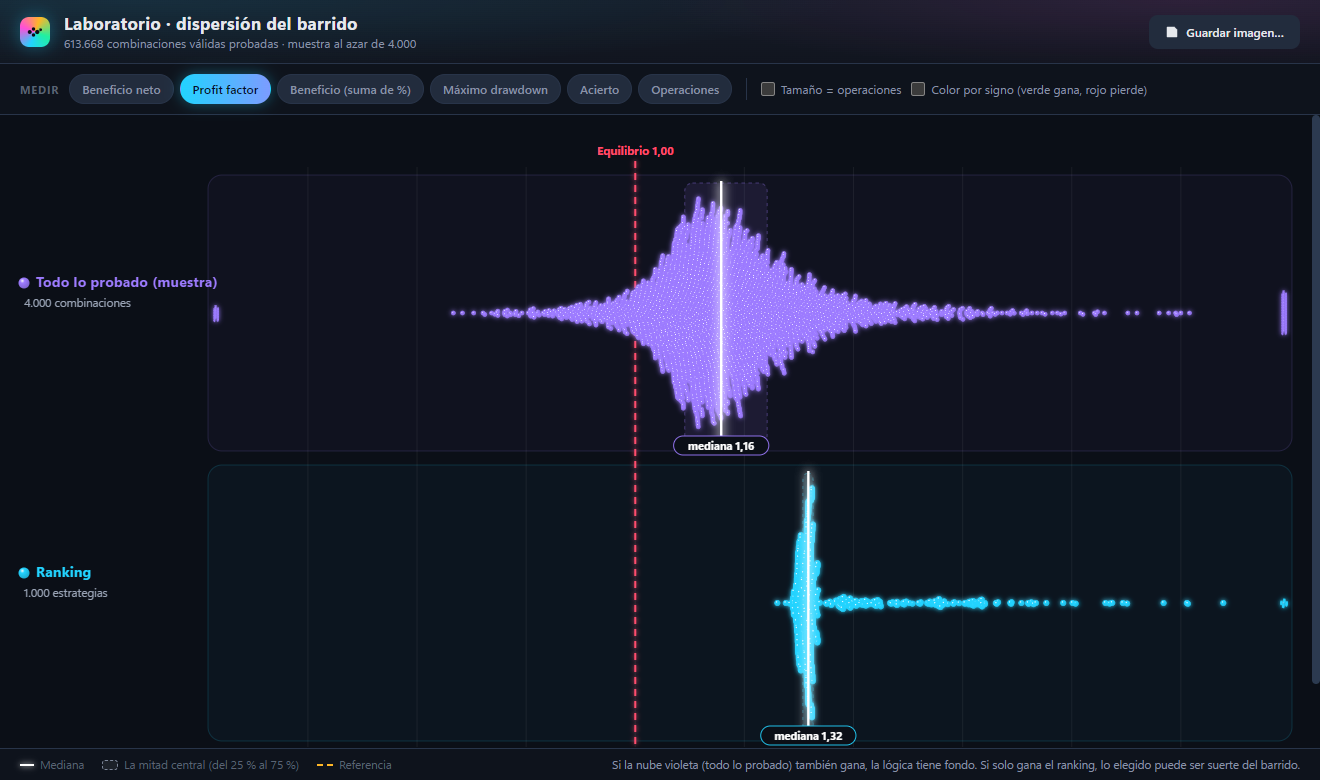
Dos filas: una muestra al azar de todo lo que probó el barrido (hasta 4.000 combinaciones, elegidas sin sesgo mientras el barrido corre) y el ranking, lo que el barrido eligió. Métricas: beneficio neto, profit factor, beneficio en suma de porcentajes, máximo drawdown, acierto y operaciones.
Qué mirar: si la nube violeta (todo lo probado) también está en positivo, la lógica que barres tiene fondo y el ranking es la punta de algo real. Si solo gana el ranking y la nube está centrada en pérdidas, lo elegido puede ser la suerte de probar cientos de miles de combinaciones.
La muestra no lleva nombres: en evaluación no deja ver ninguna estrategia tapada.
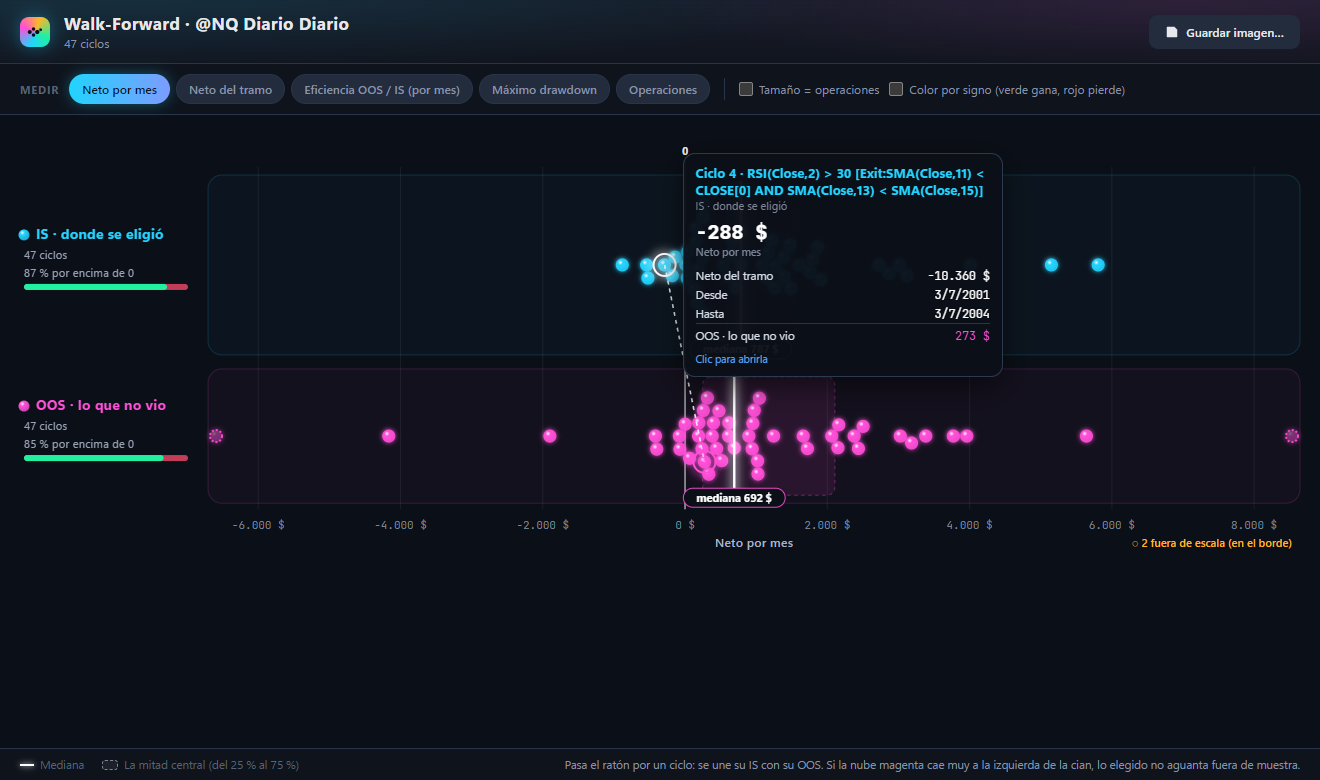
Cada ciclo aparece dos veces: en la fila IS (el tramo donde se eligió) y en la fila OOS (el tramo que no vio). Como los tramos tienen distinta duración, la métrica principal es el neto por mes, que permite compararlos. También: neto del tramo, eficiencia OOS/IS por mes, máximo drawdown y operaciones.
Qué mirar: pasa el ratón por un ciclo y se une su IS con su OOS, con las fechas de cada tramo. Si la nube magenta cae muy a la izquierda de la cian, lo que el Walk-Forward elige no aguanta fuera de muestra.
Los filos largos y cortos, en dos filas, con el mismo filtro que tenga la galería en ese momento. Métricas: Confianza, t-stat (con la referencia t = 2, significativo), porcentaje de señales positivas (con la referencia «Moneda al aire» en el 50 %), señales y horizonte en barras.
Qué mirar: si tus filos se amontonan justo por encima de la moneda al aire, la biblioteca tiene más cantidad que calidad. Un clic en un punto lleva a la tarjeta de ese filo en la galería.
Las estrategias activas (las que forman la cartera) y el resto. Métricas: beneficio neto, profit factor, máximo drawdown, beneficio en suma de porcentajes, acierto y operaciones.
Qué mirar: si un solo punto activo se va muy a la derecha y los demás se quedan cerca del cero, la cartera no está diversificada: depende de esa estrategia. Ejecuta el portafolio antes de abrir la ventana.
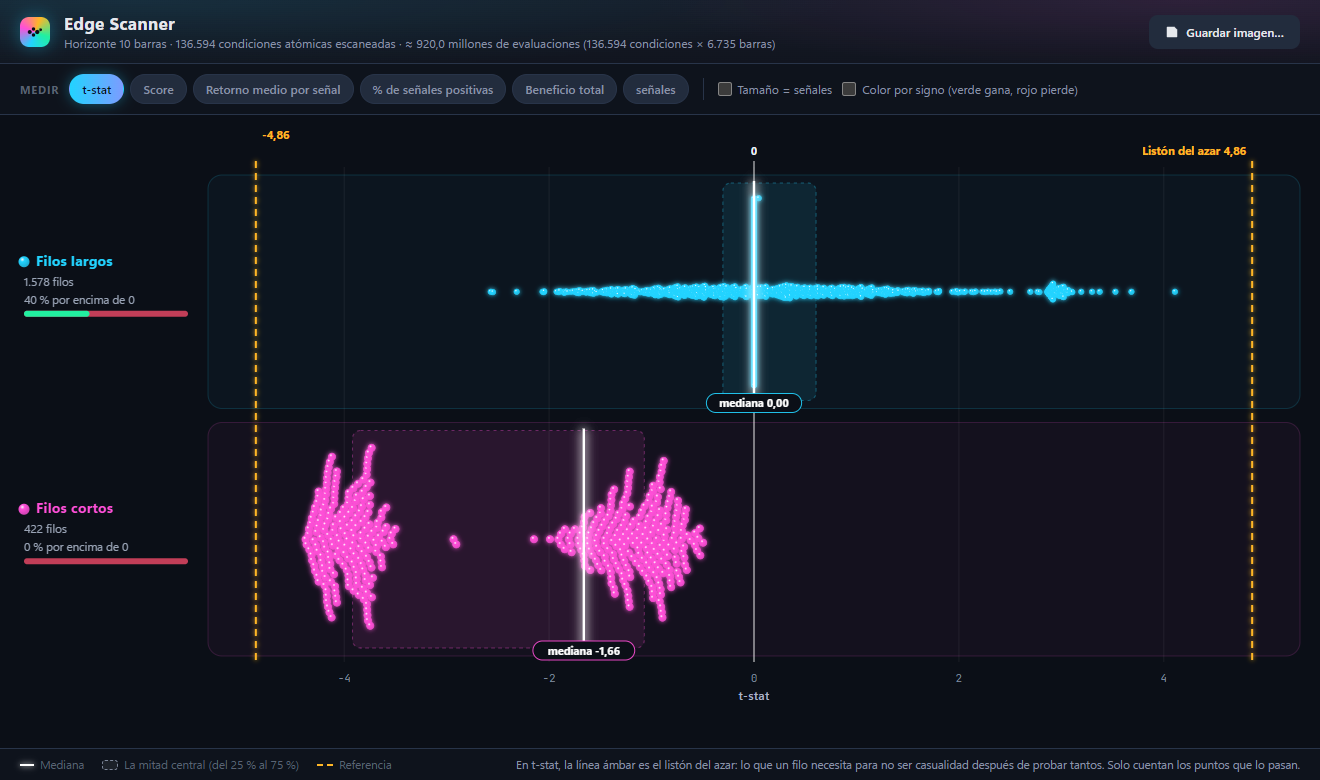
Los filos encontrados, largos y cortos. En la métrica t-stat aparecen dos líneas ámbar: el Listón del azar (y su simétrico negativo), lo que un filo necesita para no ser casualidad después de probar tantas condiciones. Otras métricas: Score, retorno medio por señal, porcentaje de señales positivas, beneficio total y señales.
Qué mirar: solo cuentan los puntos que pasan el listón. Es normal que no pase ninguno: probar más de cien mil condiciones sube mucho la exigencia, y el gráfico enseña lo cerca o lejos que se quedó lo mejor.
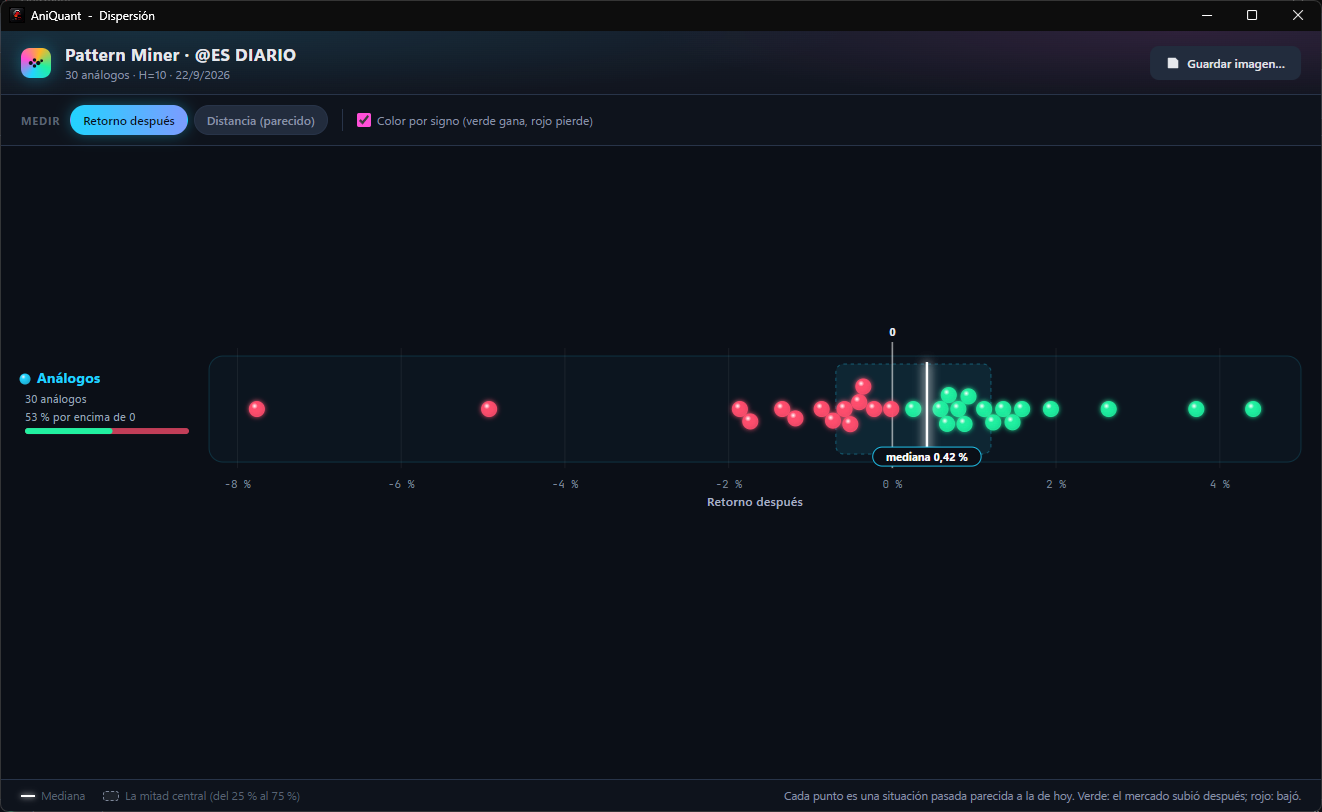
Cada análogo (un momento del pasado parecido al de hoy) es un punto. Métricas: el retorno después, en el horizonte que hayas elegido, y la distancia, lo parecido que es a hoy. Viene con el color por signo: verde si el mercado subió después, rojo si bajó.
Qué mirar: no solo cuántos son verdes (el porcentaje sale a la izquierda), sino cuánto pesan. Muchos verdes pequeños y unos pocos rojos grandes pueden dar una media negativa aunque gane la mayoría.
Cada acción escaneada es un punto, en dos filas: las que cotizan hoy y las que ya no existen (quebraron, fueron compradas o dejaron de cotizar). Métrica principal: la rentabilidad de la estrategia en cada una.
Qué mirar: un backtest hecho solo con las empresas de hoy vería la fila de arriba. La de abajo es lo que el sesgo de supervivencia esconde. En una prueba con 400 acciones repartidas por el catálogo, la mediana fue de +15,5 % en las vivas y de +3,2 % en las desaparecidas.
Abre su Dispersión. Si la mejor estrategia está rodeada de vecinas parecidas, tienes una idea. Si está sola, tienes un número. Y si quieres saber qué forma tiene la suerte en tu mercado, crea un mercado barajado con AQ Market Shuffle, lanza la misma búsqueda y compara las dos dispersiones.
AniQuant se prueba gratis durante 14 días, con todos los módulos y sin tarjeta. Si tienes el libro, 30.