Condiciones de salida
Además del TP/SL puedes definir condiciones de indicadores que cierren la posición. Son opcionales; si no defines ninguna el sistema usa solo TP/SL.
Prioridad de salida por barra
Comprobado con Máximo y Mínimo de la barra. Si dispara, cierra inmediatamente. Tiene prioridad sobre cualquier señal de indicador.
Si el TP/SL no disparó, se evalúan las condiciones de salida al cierre. Si se cumplen todas simultáneamente (lógica AND), cierra en la apertura de la barra siguiente. Con MaxAnd ≥ 2 se generan también combinaciones AND de condiciones de salida, igual que en la entrada.
BarsSinceEntry — salir por tiempo
BarsSinceEntry cuenta las barras transcurridas desde la entrada (0 en la barra de entrada, 1 en la siguiente…). No es un indicador de precio: su valor depende de la operación abierta, por eso solo se puede usar en condiciones de SALIDA. Permite cerrar por tiempo, algo que ni el TP/SL ni los indicadores hacen.
Cierra en la 3ª barra tras entrar, pase lo que pase (si antes no saltó el TP/SL).
Close crosses below SMA(Close,20)
Solo cierra por el cruce si ya han pasado más de 5 barras (evita salidas prematuras). Recuerda: las salidas se combinan con AND.
Dónde usarlo: en el Laboratorio (paleta de indicadores → aparece como Salida fija, con rango de N y operadores), por AQL (BarsSinceEntry = 3) o en el Editor. En el Laboratorio, activar BarsSinceEntry fuerza el barrido a CPU (la GPU no lo puede calcular como serie). Export: EasyLanguage usa su función nativa BarsSinceEntry; MQL5 la deriva de la hora de apertura de la posición; ProRealTime mantiene un contador de barras en trade.
Motor de Salidas — trailing, break-even y time-stop
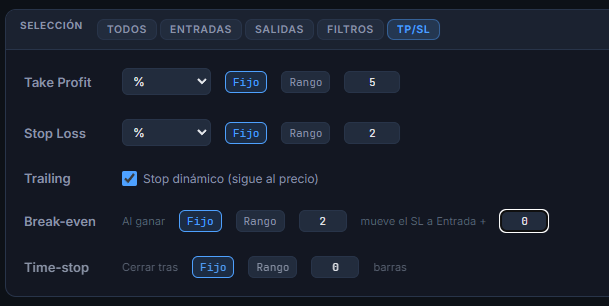
Casi todo el mundo optimiza cuándo entrar, pero el dinero de verdad está en la gestión de la salida. Coger un edge que ya funciona y afinar solo su salida suele mejorar el resultado sin tocar la entrada. Estas tres herramientas se activan en el Laboratorio (bloque TP/SL), conviven con el TP/SL y las condiciones de salida por indicador, y fuerzan el barrido a CPU (el kernel GPU no las conoce).
En vez de un SL fijo, el stop persigue al precio favorable: sube con el máximo (en largos) manteniéndose a la distancia del SL. Captura tendencia y protege lo ganado. Casilla Stop dinámico.
Cuando la operación gana lo suficiente (el disparador), el SL salta a «entrada + offset». Con offset 0 pasa a tablas (riesgo cero); con offset > 0 asegura esa ganancia. A partir de ahí no puede perder.
Cierra la posición tras N barras dentro del trade (en la apertura de la siguiente). El equivalente de campo directo a BarsSinceEntry, cómodo para barrer.
- 1. Entras. El SL está en su sitio normal.
- 2.El precio avanza a tu favor y alcanza el disparador («al ganar X»).
- 3.El SL se mueve a Entrada + offset y ya no baja de ahí.
- 4.Si el precio se gira, sales en tablas (o con la ganancia del offset), nunca con la pérdida original.
El disparador y el offset van en la unidad del Stop Loss (%, importe o ATR). La activación se comprueba al cierre de cada barra (con Máximo/Mínimo), sin mirar al futuro.
El disparador del break-even y el time-stop se pueden barrer por rango (pills Fijo / Rango). El barrido se aplica en el modo Genético, que los añade al genoma y los evoluciona; en exhaustivo/aleatorio se usa el primer valor. El offset del break-even queda fijo.
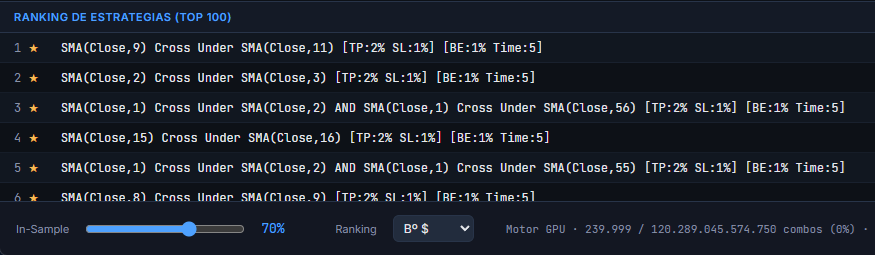
Cada variante del ranking indica su gestión en el nombre, junto al TP/SL:
[BE:3% Time:20]
Vacío si break-even y time-stop están apagados.
Persistencia: el trailing, el break-even y el time-stop se guardan con la estrategia en el Portafolio y viajan a la Gestión de Estrategias, Multi-TF y a todos los exports (ver la sección Exportación).
Optimizar solo las salidas
El dinero de verdad suele estar en la gestión de la salida. Con esto coges una estrategia que ya te gusta, congelas su entrada y lanzas un barrido que varía solo la salida — así ves qué gestión exprime más ese mismo edge, sin re-descubrir la entrada.
Desde tres sitios, sobre una estrategia concreta:
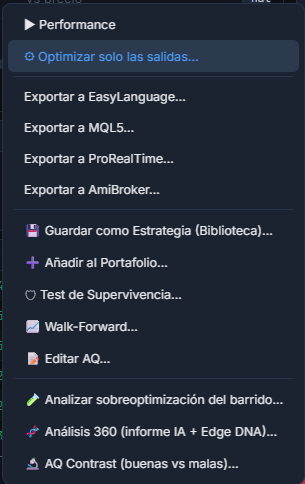
- →Ranking del Laboratorio: clic derecho → ⚙ Optimizar solo las salidas…
- →Portafolio: botón Optimizar salidas.
- →Gestión de Estrategias: botón Optimizar salidas.
- ·La entrada se congela como un bloque de Código AQ fijo, con Máx AND = 1 → no se combina ni se toca.
- ·Las salidas quedan libres: pon TP/SL, break-even o time-stop en Rango, añade indicadores de cierre…
- ·Se abre con los TP/SL de la estrategia precargados como punto de partida.
- ·Eliges el modo: exhaustivo (óptimo garantizado) o genético (para espacios grandes).
El ranking resultante muestra la misma entrada con distintas gestiones de salida, ordenadas por rendimiento. Nota: si la entrada usa OR de grupos, se exporta como una alternativa por rama (aproximación); las entradas AND puras son exactas.
AniQuant se prueba gratis durante 30 días, con todos los módulos y sin tarjeta.